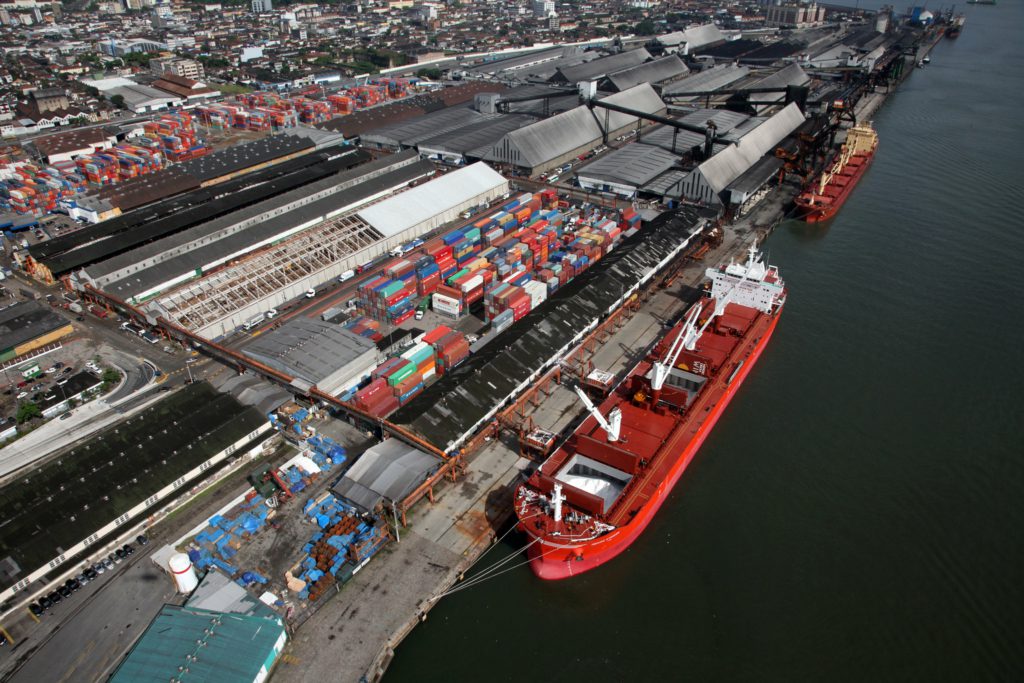
 O serviço se refere à movimentação e ao manuseio de mercadorias em portos ou terminais alfandegários
A 2ª Turma do Superior Tribunal de Justiça (STJ) manteve, por unanimidade, a inclusão das despesas de capatazia na base de cálculo do ICMS devido na importação. O serviço se refere à movimentação e ao manuseio de mercadorias em portos ou terminais alfandegários.
Ao votar, a relatora, ministra Maria Thereza de Assis Moura, afirmou que “a base de cálculo do ICMS importação é definida pela Lei Complementar 87 de 96, à qual a Constituição reservou a fixação da regra matriz do imposto”.
Segundo ela, a exclusão do valor aduaneiro prevista no Decreto 11.090/2022 “não implica sua exclusão da base de cálculo do ICMS importação”, que abrange as despesas aduaneiras de modo geral.
A ministra concluiu que deve prevalecer a interpretação pelo princípio da especialidade e votou de forma desfavorável ao contribuinte. A turma acompanhou o entendimento.
A empresa recorreu ao STJ diante da manutenção da cobrança pelo Tribunal de Justiça do Estado do Rio Grande do Sul (TJRS), que entendeu também que a base do ICMS–importação é mais ampla e pode incluir despesas aduaneiras. Em recurso, a Prometeon Tyre Group defendeu que os gastos também devem ser excluídos da base do ICMS por terem sido retirados do valor aduaneiro usado no Imposto de Importação.
O processo em tramitação é o REsp 2167686/RS.
Aproveite as Melhores Ofertas do Prime Day
Descontos exclusivos em notebooks, celulares, livros, eletrônicos, escritório, casa inteligente, Alexa, Kindle, SSD, monitores, impressoras e muito mais.
⚡ Ofertas por tempo limitado. Os estoques podem acabar rapidamente.
🛒 Acessar Ofertas do Prime DayTransparência: O SpedTax participa do Programa de Associados da Amazon e pode receber comissão por compras qualificadas realizadas por meio deste link, sem custo adicional para você.