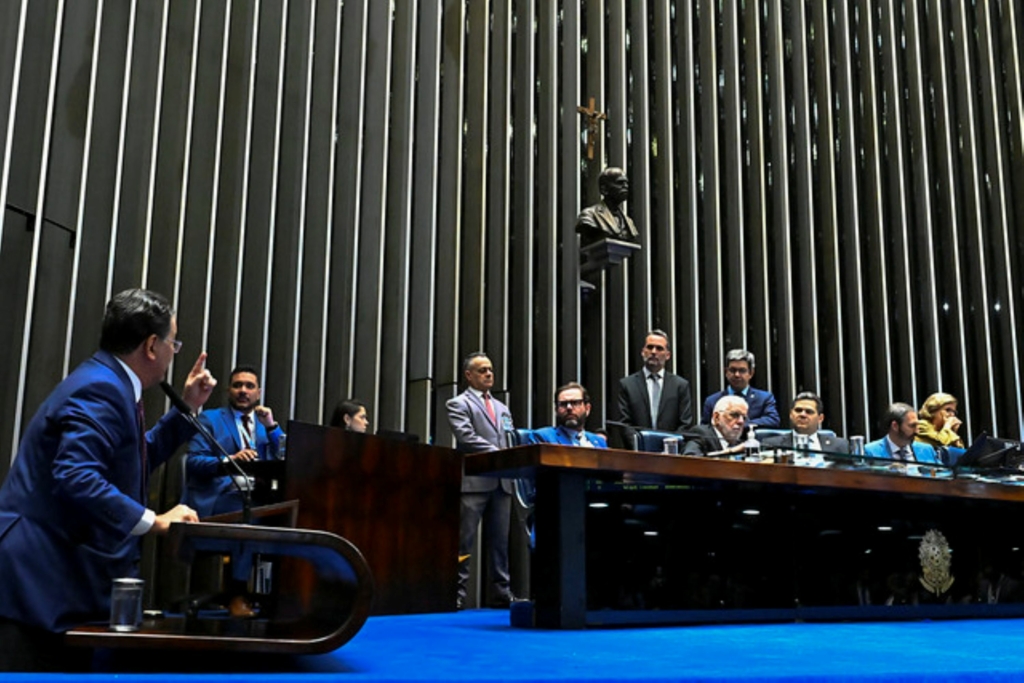
 Após votação no Senado impacto fiscal caiu de R$ 56 bi para R$ 50 bi; com articulação de Bruno Moretti, principais medidas foram preservadas
O Senado concluiu na noite desta quarta-feira (18/11) a votação do projeto do ajuste fiscal (PLP 299/2026) protocolado na semana anterior no Senado. Na primeira vitória legislativa do governo Lula (PT) após as eleições, foram mantidos os principais dispositivos do relatório do senador Eduardo Braga (MDB-AM), ainda que o relator tenha feito mudanças para facilitar a aprovação do texto. O plenário rejeitou quatro destaques que tentavam retirar do texto, entre outros trechos, a limitação das compensações cruzadas de créditos tributários e a restrição de repasses a estados e municípios.
As mudanças feitas no decorrer das negociações reduziram de R$ 56 bilhões para R$ 50 bilhões a estimativa de impacto fiscal em 2027. O cálculo foi divulgado pelo relator, Eduardo Braga (MDB-AM), após a votação. Segundo ele, a redução se deve, em parte, à atenuação da restrição a pagamentos da Lei Kandir — agora limitada a 2027 — e à proteção ao Fundo Constitucional do Distrito Federal.
A aprovação exigiu negociação ativa do ministro do Planejamento, Bruno Moretti, que fez diversas reuniões nos últimos dias com o presidente do Senado, Davi Alcolumbre (União-AP), e com lideranças partidárias. Moretti atuou intensamente nos bastidores para conter as críticas ao projeto que surgiram, inclusive, dentro da própria bancada do PT.
O texto-base havia sido aprovado na última quinta-feira (12/11), um dia após a apresentação pelo líder do governo, Jaques Wagner (PT-BA). A tramitação sofreu atrasos em relação ao calendário original, já que Alcolumbre pretendia votar a proposta no mesmo dia do protocolo. O adiamento da votação dos destaques, de terça para quarta-feira (18/11), ocorreu pela avaliação do governo de que havia risco de derrota.
O projeto, que também serve como contrapartida às medidas previstas na lei do seguro rural (Lei 15.526/2026), segue agora para a Câmara dos Deputados. A data da votação não foi definida, mas o plano do governo é aprovar o texto, no máximo, na próxima semana. A expectativa é que, com os deputados, o governo tenha mais facilidade. O relator na Câmara será o deputado Mauro Benevides (União-CE), que já se comprometeu a não sugerir mudanças em relação ao texto aprovado pelo Senado, em prol da celeridade da aprovação.
Relembre o que diz o projeto
A proposta reúne medidas de contenção de despesas e elevação de receitas, com impacto estimado de até R$ 56 bilhões em 2027. O governo pretende expandir as possibilidades de corte de despesas durante a execução orçamentária ao perseguir o centro da meta fiscal, e não mais apenas o piso. Há também a previsão de uma nova rodada de redução linear de gastos tributários.
O texto reduz o teto de crescimento dos gastos no arcabouço fiscal de 2,5% para 2%, mediante o contingenciamento de despesas, que ganharão mais respaldo legal para serem executadas.
O projeto altera ainda a forma de cálculo da Receita Corrente Líquida (RCL), segurando o avanço das despesas obrigatórias dentro do piso constitucional da saúde. Outras medidas adiam transferências a estados e municípios e permitem que determinados gastos fiquem fora do arcabouço em condições específicas.
Destaques e acordos
O Senado analisou os quatro destaques na sessão desta quarta-feira (18/11). Partiu do Republicanos a ofensiva que ofereceu maior risco ao governo: a tentativa de retirar o trecho que autoriza o Executivo a limitar a compensação cruzada de créditos tributários. Pelo texto mantido, o governo poderá definir percentuais de redução diferenciados em função do valor total ou do tipo de crédito.
Nos últimos minutos da votação, o relator Eduardo Braga acatou emenda da senadora Tereza Cristina (PP-MS) que protege os créditos de PIS/Cofins da restrição a compensações cruzadas prevista no texto original. A alteração garante que os créditos de PIS/Pasep e Cofins não aproveitados até a extinção dessas contribuições continuem válidos, podendo ser usados para compensar a Contribuição sobre Bens e Serviços (CBS).
De acordo com o Ministério do Planejamento e Orçamento (MPO), o impacto da mudança será neutro. Como os tributos antigos serão incorporados à CBS, a compensação entre eles já não seria enquadrada como modalidade cruzada e não havia sido contabilizada na estimativa de impacto original do projeto.
O impacto fiscal do dispositivo, projetado inicialmente, é de R$ 12,8 bilhões a R$ 18,3 bilhões em 2027, o que equivale a mais de um quarto do alcance total da proposta.
A medida enfrenta oposição do setor produtivo e motivou um manifesto de 119 entidades, como a Confederação Nacional da Indústria (CNI), a Federação das Indústrias do Estado de São Paulo (Fiesp) e a Federação Nacional das Empresas de Serviços Contábeis (Fenacon). O grupo compara a restrição à medida provisória 1.227 e argumenta que o Congresso já havia rejeitado a ideia de limitar a compensação de créditos de PIS/Cofins com outros tributos.
Os outros três destaques do PL foram retirados ou rejeitados. O partido havia tentado derrubar o adiamento das transferências da União a estados e municípios pela Lei Kandir, mas o destaque acabou sendo retirado após um acordo entre o governo e a oposição. O texto aprovado reduz a limitação de repasses em relação ao original. O teto passa a valer apenas para o ano de 2027, com o valor de R$ 2 bilhões. Antes, era previsto um teto menor, de R$ 1 bilhão por ano até 2030. Com o acordo, o valor remanescente de R$ 2 bilhões será redistribuído para recomposição integral até 2030, reduzindo o montante total que seria postergado. Originalmente o adiamento chegaria a R$ 12 bilhões.
O acordo desses pagamentos ocorreu em mediação no Supremo Tribunal Federal (STF) em 2020, para recompor as perdas de arrecadação com a desoneração de ICMS nas exportações. Segundo o Comitê Nacional de Secretários de Fazenda, Finanças, Receita ou Tributação dos Estados e do Distrito Federal (Comsefaz), o impacto recairá principalmente sobre o estado de São Paulo, que deixará de receber R$ 467,1 milhões em 2027. Mato Grosso vem na sequência, com perda de R$ 461,7 milhões.
O PL também visava excluir o teto de R$ 3 bilhões por ano para a compensação financeira entre o Regime Geral de Previdência Social e os regimes de servidores da União, dos estados, do Distrito Federal e dos municípios. O dispositivo gera resistência dos governos locais. A Confederação Nacional de Municípios (CNM) prevê impacto de R$ 5 bilhões anuais no caixa, alcançando R$ 20 bilhões até 2030.
Por fim, foi derrotada a emenda do líder da oposição, Rogério Marinho (PL-RN), que propunha endurecer o ajuste pelo lado das despesas. O texto do senador limitava o crescimento de gastos a 0,6% ao ano e, em contrapartida, suprimia as restrições às compensações de créditos tributários, aos repasses da Lei Kandir e às compensações previdenciárias.
Veja abaixo a proposta, ponto a ponto.
Impacto fiscal
No relatório, Braga estima que o projeto poderá melhorar as contas públicas em R$ 45,1 bilhões a R$ 56,1 bilhões. Pelos cálculos do relator, as medidas de contenção de despesas devem gerar entre R$ 12,8 bilhões e R$ 18,3 bilhões; a trava nas compensações tributárias deve elevar a arrecadação entre R$ 12,8 bilhões e R$ 18,3 bilhões; a redução de gastos tributários, R$ 15 bilhões; e a limitação do Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (Reidi), outros R$ 4,5 bilhões.
O relator argumenta ainda que a desvinculação de até 40% do superávit financeiro de fundos melhoraria a margem da “regra de ouro” em R$ 100 bilhões, o que reduziria a necessidade de emissão de títulos da dívida pública. A medida, porém, foi retirada durante a tramitação e não integra o texto aprovado.
Teto do arcabouço
O projeto prevê que o teto do arcabouço seja reduzido a partir de 2027 para, no máximo, 2% (dos atuais 2,5%) e estabelece que esse percentual será alcançado mediante contingenciamento de despesas. Segundo o texto, a redução não vale como base de cálculo do teto do arcabouço para os anos seguintes, ou seja, não produz efeito permanente.
Ampliação do contingenciamento
O projeto prevê a possibilidade de redução ou cancelamento de quaisquer despesas primárias (ressalvadas as obrigações constitucionais) quando houver ameaça ao cumprimento do centro da meta. Ponto de atenção: a própria Lei de Responsabilidade Fiscal (LRF) proíbe a limitação de despesas que constituam obrigações legais, e o novo projeto não altera esse dispositivo.
Além disso, o texto prevê que o Executivo seja autorizado a limitar verbas quando os relatórios bimestrais indicarem que o resultado do ano ficará no intervalo inferior da meta de resultado primário, o que, na prática, permite (embora não obrigue) perseguir o centro da meta.
Também está previsto que, na hipótese de a limitação de despesas exceder o necessário para reduzir o teto do arcabouço para 2%, o montante excedente seja compensado no teto individualizado do Poder Executivo no mesmo ano.
Corte linear de benefícios
O projeto dobra o percentual do corte linear de benefícios tributários aprovado pelo Congresso em dezembro de 2025 (Lei Complementar 224/2025). Operações anteriormente beneficiadas por isenção ou alíquota zero, por exemplo, passaram a ser tributadas em 2026 à razão de 10% da alíquota padrão e, com o novo texto, passarão a pagar 20%.
De acordo com o governo, a proposta adota um formato linear e horizontal para não penalizar desproporcionalmente nenhum setor específico da economia e recompor a base de arrecadação da União.
A redução linear vale para benefícios sobre PIS, Cofins, IRPJ, CSLL, IPI, II e contribuições previdenciárias. A lei complementar não lista a Contribuição sobre Bens e Serviços (CBS) ou o Imposto sobre Bens e Serviços (IBS). Portanto, o corte não deve incidir sobre os benefícios fiscais previstos na reforma tributária.
Para garantir a aprovação, o relator fez modificações no corte linear minutos antes da abertura da votação. Ele retirou da lista de benefícios que seriam cortados aqueles que incidem sobre a Contribuição Previdenciária sobre a Receita Bruta (CPRB), protegendo, dessa forma, a desoneração da folha de pagamentos. Também foram preservados os benefícios dos setores de tecnologia da informação e semicondutores, como os estabelecidos pela Lei de Informática e pelo Programa de Apoio ao Desenvolvimento Tecnológico da Indústria de Semicondutores e Displays (Padis).
O corte também não valerá para isenções na aquisição de veículos automotores por pessoas com deficiência ou com transtorno do espectro autista (TEA).
Limitação de créditos tributários
O texto também dá ao governo federal o poder de restringir o uso de créditos tributários para quitar dívidas com a Receita (compensação cruzada), como forma de compensar o corte de gastos quando houver cenário de risco para o centro da meta.
Em audiência no Congresso, o ministro do Planejamento defendeu a medida dizendo que o Tesouro Nacional perde receita expressiva devido à existência de uma base muito ampla de créditos acumulados que os contribuintes utilizam para abater seus passivos tributários.
Em um movimento relevante para o setor produtivo, o relator Eduardo Braga acatou emenda da senadora Tereza Cristina (PP-MS) que protege os créditos de PIS/Cofins da restrição a compensações cruzadas prevista no texto original. A alteração garante que os créditos de PIS/Pasep e Cofins não aproveitados até a extinção dessas contribuições continuem válidos, podendo ser usados para compensar a Contribuição sobre Bens e Serviços (CBS) ou outros tributos federais, além da possibilidade de ressarcimento em dinheiro.
Piso da Saúde
O projeto amplia uma medida fiscal já prevista na Lei Complementar 235/2026, que determina a exclusão dos royalties do petróleo do cálculo da RCL quando houver previsão de déficit. Agora, pelo projeto, esse ajuste vale mesmo quando houver superávit. O texto também veda, até 2030, que a receita com o Imposto de Exportação do petróleo seja contabilizada na RCL para fins de cálculo das despesas mínimas.
Na prática, o efeito é uma limitação de despesas em áreas como a saúde, cujo piso constitucional é calculado com base na RCL. Além disso, a referência a 2030 sinaliza a possível continuidade do Imposto de Exportação sobre o petróleo.
Após reunião com Moretti, o relator acolheu emenda para proteger o FCDF, cujos aportes continuarão sendo calculados com base na RCL, incluindo os recursos provenientes do petróleo e do gás.
Desvinculação de Fundos
O texto original previa que o Poder Executivo federal ficaria autorizado a desvincular até 40% do superávit financeiro apurado no exercício anterior das fontes legalmente vinculadas a finalidades específicas, inclusive daquelas constituídas sob a forma de fundos. Os recursos desvinculados seriam destinados ao custeio de obrigações constitucionais, como benefícios previdenciários e assistenciais. O trecho, porém, foi retirado pelo relator após a última rodada de negociações.
Supersalários
No formato final aprovado pelo senado, p projeto estabelece o prazo de 60 dias para que o Congresso defina limites para os supersalários no funcionalismo público. Assim, será necessário aprovar uma lei que estabeleça as regras do teto remuneratório e determine quais pagamentos de caráter indenizatório poderão ficar fora do limite constitucional. A Lei de Diretrizes Orçamentárias (LDO) passará a conter obrigatoriamente um demonstrativo do impacto da redução de despesas com pessoal pelo Executivo, mas não pelo Judiciário e pelo Ministério Público.
O governo tem um projeto pronto para limitar supersalários, apurou o JOTA. Mas ainda falta um alinhamento final com o presidente Lula para definir a abrangência do texto e a conveniência de um entendimento com os demais Poderes.
Originalmente, o projeto previa que os recursos economizados com a limitação dos supersalários seriam destinados ao cumprimento do arcabouço fiscal e ao financiamento de atividades finalísticas do Sistema Único de Segurança Pública (Susp) e do Sistema Nacional de Atendimento Socioeducativo. Ou seja, recursos do orçamento de outros Poderes, como o Judiciário, e de órgãos como o Ministério Público seriam repassados ao Executivo.
Esse trecho foi alterado. No lugar, o texto aprovado pelos senadores prevê que os recursos economizados sejam utilizados na estruturação e recomposição dos quadros do respectivo Poder ou órgão. O direcionamento para o Susp e para o Sistema Nacional de Atendimento Socioeducativo vale, portanto, somente para o Executivo.
Fundo de ciência
O projeto acrescenta à lei do Fundo Nacional de Desenvolvimento Científico e Tecnológico (FNDCT) um artigo que autoriza a lei orçamentária anual a destinar, a cada exercício, parte dos recursos do fundo para pagar bolsas de estudo e de pesquisa no ensino superior (e os auxílios ligados a elas) e para financiar a formação, a capacitação e a fixação de pesquisadores no país. Isso pode aliviar o orçamento ordinário, que hoje custeia boa parte das bolsas.
Limitação de repasses a estados
O texto apresentado por Wagner traz três dispositivos que definem valores máximos para determinadas categorias de gastos da União. Primeiro, o projeto propõe alterar o cronograma de pagamentos da União a estados e municípios referentes à compensação da Lei Kandir*. Após acordo entre governo e oposição, a limitação de repasses incidirá apenas no ano de 2027, fixando o valor em R$ 2 bilhões nesse exercício. Os R$ 2 bilhões remanescentes serão redistribuídos para recomposição integral até 2030, em vez de estender o teto de R$ 1 bilhão por ano até 2030 com o saldo pago após 2031, como previa a proposta original.
*Lei de 1996 isentou de ICMS itens para exportação, visando aumentar a competitividade do Brasil no mercado externo, mas gerou um rombo para estados e municípios; lei de 2020 estabeleceu os pagamentos da União aos entes federativos.
O projeto também limita em R$ 3 bilhões anuais, corrigido pelo limite do arcabouço, o fluxo de desembolsos da União de 2027 a 2030 para compensação financeira entre regimes de previdência dos servidores. Esse repasse é o total que a União paga, via INSS, aos regimes de previdência de servidores (de estados, municípios e da própria União) pela parte das aposentadorias que se refere ao tempo em que a pessoa contribuiu ao INSS (que banca, em tese, apenas os trabalhadores privados).
Já os gastos com o Programa de Financiamento às Exportações (Proex) passam a ter um teto de R$ 1 bilhão por ano. O limite vale até 2030, atingindo despesas com as operações de equalização de taxas de juros vinculadas à exportação de bens e serviços nacionais.
Em audiência pública na Câmara dos Deputados, o ministro Bruno Moretti estimou que a limitação de despesas deve gerar impacto de R$ 11 bilhões.
Limitação do Reidi
Fica estabelecido que o benefício de suspensão do IBS e da CBS para beneficiários do Reidi em obras de infraestrutura será limitado ao valor previsto no Demonstrativo de Gastos Tributários (DGT) anexo à Lei Orçamentária Anual (LOA) de 2026, com correção anual pelo IPCA. Um comitê instituído pelo Poder Executivo definirá quais projetos serão beneficiados, respeitando o limite orçamentário global.
Investimentos fora do arcabouço
O texto estabelece que, caso o resultado primário de um ano seja superior ao centro da meta, e desde que tenham sido adotadas medidas de contenção de despesas no mesmo período, ficará autorizada a abertura de crédito adicional para investimentos estruturantes no ano seguinte. Esses valores não entrarão no limite do arcabouço, embora tenham que observar a meta.
Durante a tramitação, os partidos conseguiram incluir no texto a previsão de que a destinação dos recursos considere também os investimentos definidos pelas bancadas estaduais durante o processo legislativo orçamentário.
R$ 10,5 bi para diesel fora da meta em 2026
Apesar das medidas de ajuste, o governo inseriu uma iniciativa que caminha no sentido contrário. O texto autoriza, em 2026, que R$ 10,5 bilhões em medidas de subvenção para conter o preço do diesel no país sejam desconsiderados do cálculo da meta.
Aproveite as Melhores Ofertas do Prime Day
Descontos exclusivos em notebooks, celulares, livros, eletrônicos, escritório, casa inteligente, Alexa, Kindle, SSD, monitores, impressoras e muito mais.
⚡ Ofertas por tempo limitado. Os estoques podem acabar rapidamente.
🛒 Acessar Ofertas do Prime DayTransparência: O SpedTax participa do Programa de Associados da Amazon e pode receber comissão por compras qualificadas realizadas por meio deste link, sem custo adicional para você.