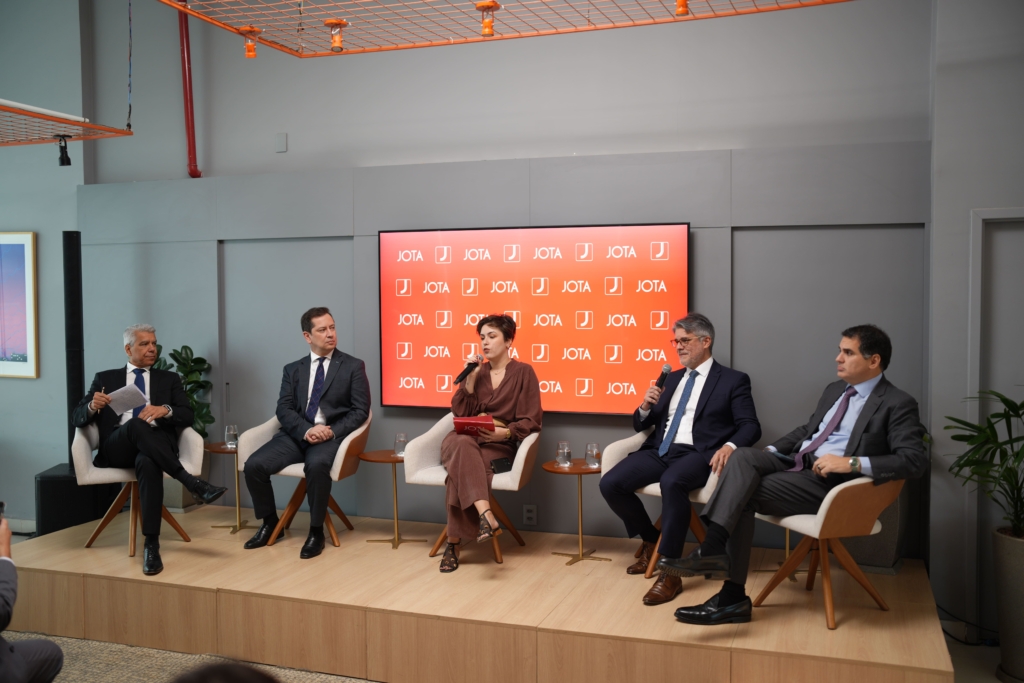
 Juristas e economista criticam a cobrança de 12% mantida por resolução do Executivo
O imposto de 12% sobre a exportação de petróleo bruto, em vigor desde março, foi pensado para arrecadar, e não para regular o mercado, como prevê a Constituição para esse tipo de tributo. Essa foi a avaliação dos especialistas que participaram do debate “Imposto de Exportação sobre o Petróleo e Segurança Jurídica”, realizado nesta terça-feira (17/11) na Casa JOTA, em Brasília, com patrocínio do Instituto Brasileiro de Petróleo, Gás e Biocombustíveis (IBP).
Participaram da conversa, mediada pela analista de energia do JOTA Larissa Fafá, José Maria Arruda, professor de Direito da Universidade de São Paulo (USP), Luiz Gustavo Bichara, sócio de Tributário do Bichara Advogados, Márcio Holland, professor de Economia da FGV-SP, e Sergio André Rocha, professor de Direito Tributário da Universidade do Estado do Rio de Janeiro (UERJ).
Os convidados analisaram os impactos da cobrança criada pela Medida Provisória 1.340/2026 – que perdeu a validade em julho por falta de votação no Congresso e foi prorrogada até 31 de dezembro pela Resolução Gecex 977/2026.
A justificativa para a origem do imposto está a milhares de quilômetros do Brasil. No fim de fevereiro, Estados Unidos e Israel atacaram o Irã, que decidiu fechar o Estreito de Ormuz, entre o Irã e Omã. É por essa passagem que é transportada a produção de petróleo de alguns dos maiores exportadores do mundo, como Arábia Saudita, Iraque, Emirados Árabes Unidos, Kuwait e o próprio Irã, além de boa parte do gás natural liquefeito do Catar. Cerca de 20% de todo o petróleo consumido no planeta atravessa o estreito, com destino principalmente a China, Índia, Japão e Coreia do Sul.
Esse cenário elevou o valor do barril do tipo Brent, referência internacional para precificação, que passou de US$ 65 a US$ 70 para US$ 120 em alguns pregões. Além disso, os valores de fretes e seguros marítimos dispararam. “Teve aumento de preço e de custos. O aumento dos custos fica por conta dos produtores, dos exportadores em geral”, afirmou Márcio Holland.
Para conter a alta nas bombas, o governo editou a MP 1.340/2026. Com ela, parte dos R$ 15,6 bilhões previstos para arrecadação em quatro meses seria destinado para compensar a desoneração do PIS e da Cofins sobre o diesel. Essa previsão se mantém com a manutenção da alíquota por resolução do Comitê-Executivo de Gestão da Câmara de Comércio Exterior (Gecex-Camex).
O governo sustenta que a medida tem caráter regulatório e serve para preservar o abastecimento interno. Em agosto, a Justiça Federal do Distrito Federal suspendeu a cobrança para as empresas representadas pela Associação Brasileira de Empresas de Exploração e Produção de Petróleo e Gás (Abep), em decisão que citou um parecer de José Maria Arruda.
A escolha do instrumento tem explicação jurídica. Pela Constituição, o imposto de exportação pode ter a alíquota alterada diretamente pelo Executivo e não precisa respeitar a anterioridade, que obriga a esperar o ano seguinte para cobrar um aumento, nem a noventena, que exige um intervalo de 90 dias. A exceção existe para permitir respostas rápidas no comércio exterior, e não para fazer caixa, segundo os debatedores.
Um tributo que fica nas costas das petroleiras
Holland explica que o imposto de exportação só faz sentido quando o país consegue influenciar o preço internacional do produto. “O Brasil, com 3% ou 4% de produção e exportação, definitivamente não é formador de preço.” Assim, o custo recai sobre as petroleiras. “Vai ficar com as empresas produtoras. E não alivia a bomba”. O economista também questionou a necessidade de arrecadação. Com o barril em alta, a União ganha automaticamente com royalties, participações especiais, Imposto de Renda, Contribuição Social sobre o Lucro Líquido (CSLL) e a venda do petróleo do pré-sal. “Se a União está gastando 40 bilhões, ela está recebendo 100 bilhões”, disse.
Para Holland, a medida ainda compromete o planejamento de um setor que, de acordo com ele, emprega mais de 1,6 milhão de pessoas, responde por 17% do PIB industrial e tem mais de R$ 400 bilhões em investimentos previstos em exploração e produção nos próximos dez anos. Como os contratos e os projetos de petróleo são de longuíssimo prazo, o ambiente de insegurança regulatória deve impactar até os próximos leilões de petróleo da União.
“Extrafiscalidade às avessas”
Segundo José Maria Arruda, tributos como o de exportação são chamados de extrafiscais, ou seja, servem como instrumento de intervenção do Estado na economia, por razões que não são arrecadatórias. O professor ponderou que essa classificação não é rígida, já que esses tributos também geram receita.
“É uma extrafiscalidade às avessas, porque ele quer subsidiar preço de bomba, controlar a inflação”, alerta. Conforme o professor, se a intenção fosse capturar o lucro extra das petroleiras, o caminho seria um tributo sobre o resultado das empresas.
Conheça o Estúdio JOTA, área de conteúdo multimídia sob demanda do JOTA
Sergio André Rocha classificou a cobrança como “provavelmente uma das iniciativas mais patológicas que a criatividade tributária brasileira nos entregou nos últimos anos”. Segundo ele, uma tributação de ganhos extraordinários, a chamada windfall tax, precisaria considerar receitas e despesas, o que só o Imposto de Renda ou a CSLL permitem. “Eu posso estar com prejuízo e ainda assim estar exportando. Então é impossível eu medir a existência de uma lucratividade extraordinária utilizando esse mecanismo.”
Luiz Gustavo Bichara lembrou que a própria MP previa textualmente “capturar e transferir à sociedade parcela do ganho extraordinário”. De acordo com ele, a prorrogação por resolução agravou o quadro. “Qualquer primeiranista de Direito sabe que não cabe à resolução instituir tributo, sobretudo o tributo que já foi rejeitado pelo parlamento quando não validou a medida provisória.” O advogado citou ainda uma nota da Fazenda que indicava alíquota de 6% e, 48 horas depois, outra que defendia 12%.
De provisório a permanente?
O tema chegou ao pacote de ajuste fiscal do governo, o Projeto de Lei Complementar (PLP) 299/2026, cujo texto-base foi aprovado pelo Senado na última quinta-feira (12/11). Um dispositivo retira, até 2030, as receitas extraordinárias com exportação de petróleo do cálculo do piso federal da saúde. Para Arruda, o trecho aponta, no mínimo, o risco de que a cobrança se prolongue. Rocha concordou que o governo parece contar com essa receita por algum tempo. “Tributos, quando eles aparecem provisórios, têm uma tendência de se perenizar brutal.”
Questionados sobre o que mudaria se o imposto fosse aprovado por lei, os especialistas avaliaram que a disputa continuaria. “Está dado que temos um encontro marcado com esse assunto no Judiciário”, disse Bichara, que defendeu tornar progressivos o Imposto de Renda ou a CSLL para tributar lucros extraordinários.
Para Rocha, o histórico torna o caso ainda mais grave. O Executivo já havia tentado a mesma cobrança em 2023, com alíquota de 9,2%, e nas duas vezes levou o tema ao Congresso por medida provisória, que não converteu nenhuma delas em lei. “Se o Executivo entendesse que bastava uma resolução, teria feito isso já em 2023 a primeira vez”, disse. Ele também alertou para o precedente. “Hoje está sobre o setor de petróleo, amanhã pode estar sobre o setor de tecnologia ou sobre qualquer outro setor econômico.”
Holland encerrou o debate ironizando a variação da alíquota conforme a cotação do barril. “Agora são 6%, depois 12%. Nunca vi tributo por volatilidade.”
Assista ao evento na íntegra
Aproveite as Melhores Ofertas do Prime Day
Descontos exclusivos em notebooks, celulares, livros, eletrônicos, escritório, casa inteligente, Alexa, Kindle, SSD, monitores, impressoras e muito mais.
⚡ Ofertas por tempo limitado. Os estoques podem acabar rapidamente.
🛒 Acessar Ofertas do Prime DayTransparência: O SpedTax participa do Programa de Associados da Amazon e pode receber comissão por compras qualificadas realizadas por meio deste link, sem custo adicional para você.